O Copom volta a colocar a Selic e o custo do crédito no centro das decisões de pequenas empresas. O Comitê de Política Monetária do Banco Central se reúne nesta terça e quarta-feira para decidir o rumo da Selic. O anúncio costuma ser acompanhado por economistas e investidores, mas a consequência aparece no cotidiano de lojas, prestadores de serviço e pequenas indústrias que precisam financiar estoque, antecipar vendas ou comprar equipamentos.
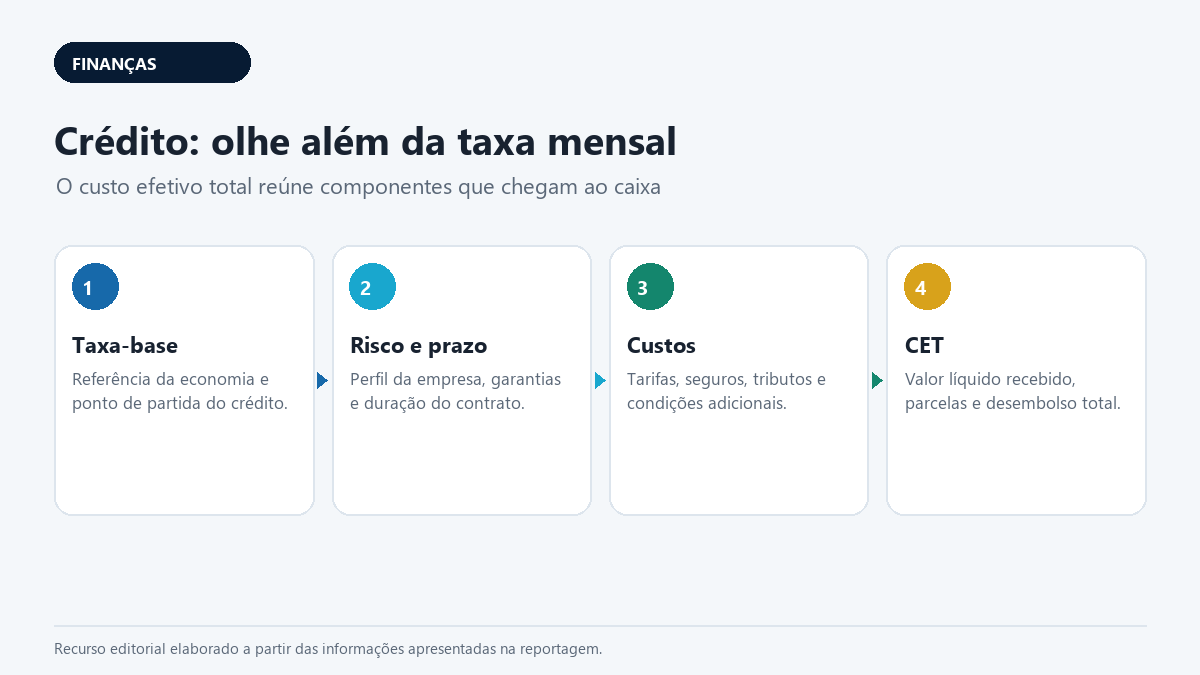
A taxa básica não é a mesma cobrada no empréstimo empresarial. Ela funciona como uma referência. O banco acrescenta custos, risco de inadimplência, prazo e margem. Por isso, mesmo uma mudança pequena na Selic pode chegar de forma diferente para cada empresa.
Copom: o crédito começa no fluxo de caixa
Antes de comparar linhas, o empresário precisa identificar por que o dinheiro está faltando. Uma necessidade temporária causada por compra de estoque é diferente de um déficit que se repete todo mês. No primeiro caso, o financiamento pode ligar a saída ao recebimento futuro. No segundo, a dívida corre o risco de esconder um problema de preço, despesa ou venda.
O fluxo de caixa deve mostrar datas. Saber que a empresa tem R$ 50 mil a receber não resolve uma conta que vence amanhã se os clientes pagarem em 45 dias. O descasamento determina quanto precisa ser financiado e por quanto tempo.
Também é necessário reservar espaço para atraso. Se o plano depende de todos os clientes pagarem no dia combinado, ele já começa frágil. Uma margem de segurança reduz a chance de contratar outro empréstimo para pagar o primeiro.
Taxa mensal pode esconder um custo alto
Ofertas de crédito costumam destacar uma porcentagem ao mês. A comparação correta usa o custo efetivo total, que inclui juros, tarifas, seguros e tributos. O prazo também importa. Uma parcela menor pode parecer confortável e resultar em desembolso final muito maior.
O empresário deve pedir o valor líquido que entrará na conta, o total que sairá e o calendário de parcelas. Com esses três dados, consegue comparar propostas de instituições diferentes.
Garantias reduzem risco para o banco e podem melhorar a condição, mas colocam patrimônio ou recebíveis em jogo. Assinar uma garantia sem avaliar o pior cenário transforma uma decisão de caixa em risco pessoal.
Antecipar recebíveis tem preço
Empresas que vendem no cartão usam a antecipação para receber antes. A operação é rápida e parece fazer parte da rotina, o que pode esconder seu custo. Antecipar toda semana significa que a empresa incorporou juros à despesa permanente.
Vale calcular quanto da margem de cada venda fica com a antecipação. Se o negócio depende dela para pagar despesas fixas, talvez seja necessário rever prazo dado aos clientes, estoque ou capital próprio.
Negociar com fornecedor também é uma forma de financiamento. Conseguir prazo sem perder desconto pode ser mais barato do que tomar crédito. A comparação deve considerar o custo real de cada alternativa.
Investimento precisa pagar a própria parcela
Comprar uma máquina ou abrir uma unidade é diferente de cobrir um buraco de caixa. O investimento deve gerar receita, reduzir custo ou aumentar capacidade. Essa melhoria precisa ser estimada com prudência.
Se um equipamento custa R$ 100 mil, não basta saber que a parcela cabe no orçamento atual. A empresa deve calcular manutenção, instalação, treinamento e tempo até começar a produzir. Depois, compara a economia ou receita adicional com o compromisso mensal.
Projetos que só fecham a conta com vendas no melhor cenário merecem revisão. Uma simulação com demanda menor e custo maior mostra se a empresa conseguirá atravessar os primeiros meses.
Juros e preço caminham juntos
Quando o crédito encarece, manter estoque custa mais. Produtos parados ocupam dinheiro que poderia pagar fornecedores ou despesas. A empresa precisa olhar para giro por item, e não apenas para o valor total armazenado.
Promoções podem liberar caixa, mas descontos sem cálculo pioram a margem. A decisão deve considerar quanto custa manter o produto e quanto a empresa perde ao vendê-lo mais barato. Em alguns casos, reduzir o estoque é racional. Em outros, o item será vendido normalmente poucos dias depois.
O custo financeiro também entra no preço quando a empresa parcela vendas. Se recebe em meses e paga à vista, precisa saber quem financia esse intervalo. Ignorar essa conta transforma crescimento de faturamento em falta de dinheiro.
O que fazer depois da decisão do Copom
Após o anúncio, pequenas empresas podem atualizar projeções e pedir novas condições às instituições com as quais trabalham. Não é necessário substituir todo contrato a cada reunião, mas linhas variáveis e dívidas próximas do vencimento merecem atenção.
O melhor momento para negociar crédito costuma ser antes da urgência. Uma empresa com documentos organizados, fluxo de caixa e plano de uso demonstra mais controle. Isso não garante aprovação, mas melhora a conversa.
A decisão do Copom será um número nacional. O efeito real dependerá do caixa de cada negócio. Quem conhece prazos, margem e necessidade de capital consegue transformar uma notícia econômica em uma decisão menos arriscada.
Leia também: LMA Contabilidade amplia apoio a empresas que planejam crescer no Brasil e no exterior.