O Simples Nacional passa por uma mudança de calendário que exige atenção das pequenas empresas ainda em setembro. Setembro passou a ocupar um lugar novo no calendário tributário das pequenas empresas. Negócios que desejam ingressar no Simples Nacional em 2027 têm até o dia 30 para apresentar a solicitação. Empresas já optantes também podem avaliar como recolherão IBS e CBS no próximo ano.
A mudança faz parte da adaptação do Simples à reforma tributária do consumo. Pela primeira vez, a opção para o ano seguinte deixa de ocorrer em janeiro e passa para setembro. Quem esperar o calendário antigo pode perder o prazo.
Simples Nacional: há duas decisões diferentes
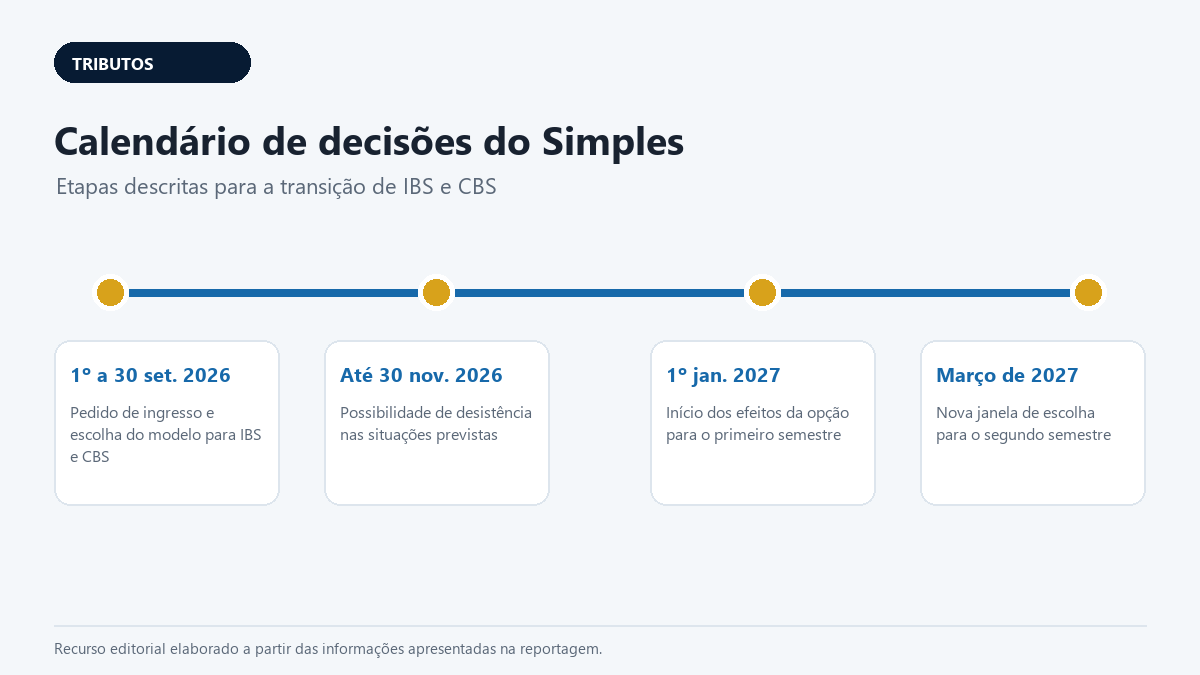
A primeira envolve empresas que hoje não estão no Simples e desejam aderir em 2027. O pedido deve ser feito entre 1º e 30 de setembro de 2026. Se aprovado, produzirá efeitos a partir de 1º de janeiro.
Antes de solicitar, a empresa precisa verificar pendências cadastrais e fiscais. Débitos ou irregularidades podem impedir o ingresso. Deixar essa consulta para o último dia reduz o tempo disponível para corrigir problemas.
A segunda decisão atinge quem já é optante. Essas empresas não precisam pedir novamente a permanência, salvo quando existe registro de exclusão futura. Elas devem analisar se manterão IBS e CBS dentro do recolhimento unificado ou se preferem apurar esses tributos pelo regime regular.
Simples puro mantém a guia unificada
No modelo chamado de Simples puro, os tributos abrangidos pelo regime continuam reunidos, incluindo IBS e CBS. Se a empresa não fizer escolha específica em setembro, essa será a sistemática aplicada no primeiro semestre de 2027.
A simplicidade operacional pesa a favor. Menos guias e uma rotina conhecida reduzem trabalho administrativo. Isso não significa que será a melhor opção em todos os casos.
Empresas que vendem principalmente ao consumidor final podem avaliar a manutenção de forma diferente daquelas que atendem grandes clientes empresariais. O tipo de comprador interfere no valor dos créditos ao longo da cadeia.
Modelo híbrido separa IBS e CBS
No modelo híbrido, a empresa permanece no Simples para os demais tributos, mas recolhe IBS e CBS pelo regime regular. A alternativa pode permitir aproveitamento mais amplo de créditos pelos clientes, aspecto relevante em operações entre empresas.
A escolha também traz obrigações e efeitos de caixa que precisam ser calculados. Não basta ouvir que determinado cliente prefere fornecedores capazes de gerar crédito. A empresa deve comparar custo, preço e demanda.
Segundo a Receita Federal, a opção feita em setembro produzirá efeitos entre janeiro e junho de 2027. Haverá nova oportunidade de escolha em março, com efeitos no segundo semestre. A regulamentação também prevê possibilidade de desistência até 30 de novembro em situações indicadas.
Dois negócios iguais no faturamento podem escolher caminhos diferentes
Imagine uma empresa que vende serviços diretamente a pessoas físicas e outra que fornece componentes a indústrias. Ambas podem faturar o mesmo valor, mas ocupam posições diferentes na cadeia. Para a primeira, créditos do cliente talvez tenham pouco peso. Para a segunda, podem influenciar a negociação.
Margem, folha, despesas, compras, tipo de contrato e prazo de recebimento entram na análise. Uma simulação deve mostrar quanto será pago, em que data e qual efeito comercial cada opção produz.
Também vale conversar com clientes relevantes. Se a mudança afetar preços ou créditos, a empresa precisa entender como compradores reagirão. Decidir sem considerar o mercado pode gerar economia tributária e perda de competitividade, ou o contrário.
Empresas novas têm regra própria
Companhias inscritas no CNPJ entre 1º de outubro e 31 de dezembro de 2026 terão tratamento específico. A opção pelo Simples feita durante a abertura poderá valer para o período restante de 2026 e para todo o ano de 2027.
O Microempreendedor Individual mantém o calendário de janeiro e não escolhe o regime regular ou híbrido de IBS e CBS. Misturar regras de MEI e microempresa pode levar a providências desnecessárias.
O que levar para a análise contábil
O empresário pode reunir faturamento dos últimos 12 meses, despesas, folha, principais clientes, compras que geram crédito e projeção para 2027. Contratos em negociação também importam, especialmente quando envolvem pessoas jurídicas.
A decisão deve ficar documentada. Guardar simulações, premissas e responsáveis ajuda a revisar o resultado no primeiro semestre. A reforma ainda exigirá acompanhamento e sistemas preparados.
O prazo termina em 30 de setembro, mas a escolha não deve ser feita na véspera. Ela afeta imposto, caixa e relação comercial. Quanto mais cedo a empresa transformar dados contábeis em cenários, mais espaço terá para decidir e corrigir pendências.
Leia também: LMA Contabilidade amplia apoio a empresas que planejam crescer no Brasil e no exterior.